 Por Dhayane Marques em 05/11/2026 - 13:33
O governo federal definiu as regras iniciais para a cobrança do Imposto Seletivo, previsto na Reforma Tributária. A Medida Provisória nº 1.399/2026, assinada pelo presidente da República e publicada em edição extra do Diário Oficial da União (DOU) nesta quarta-feira (4), estabelece as alíquotas e normas complementares do tributo para 2027. A cobrança está prevista para começar em 2 de fevereiro do próximo ano.
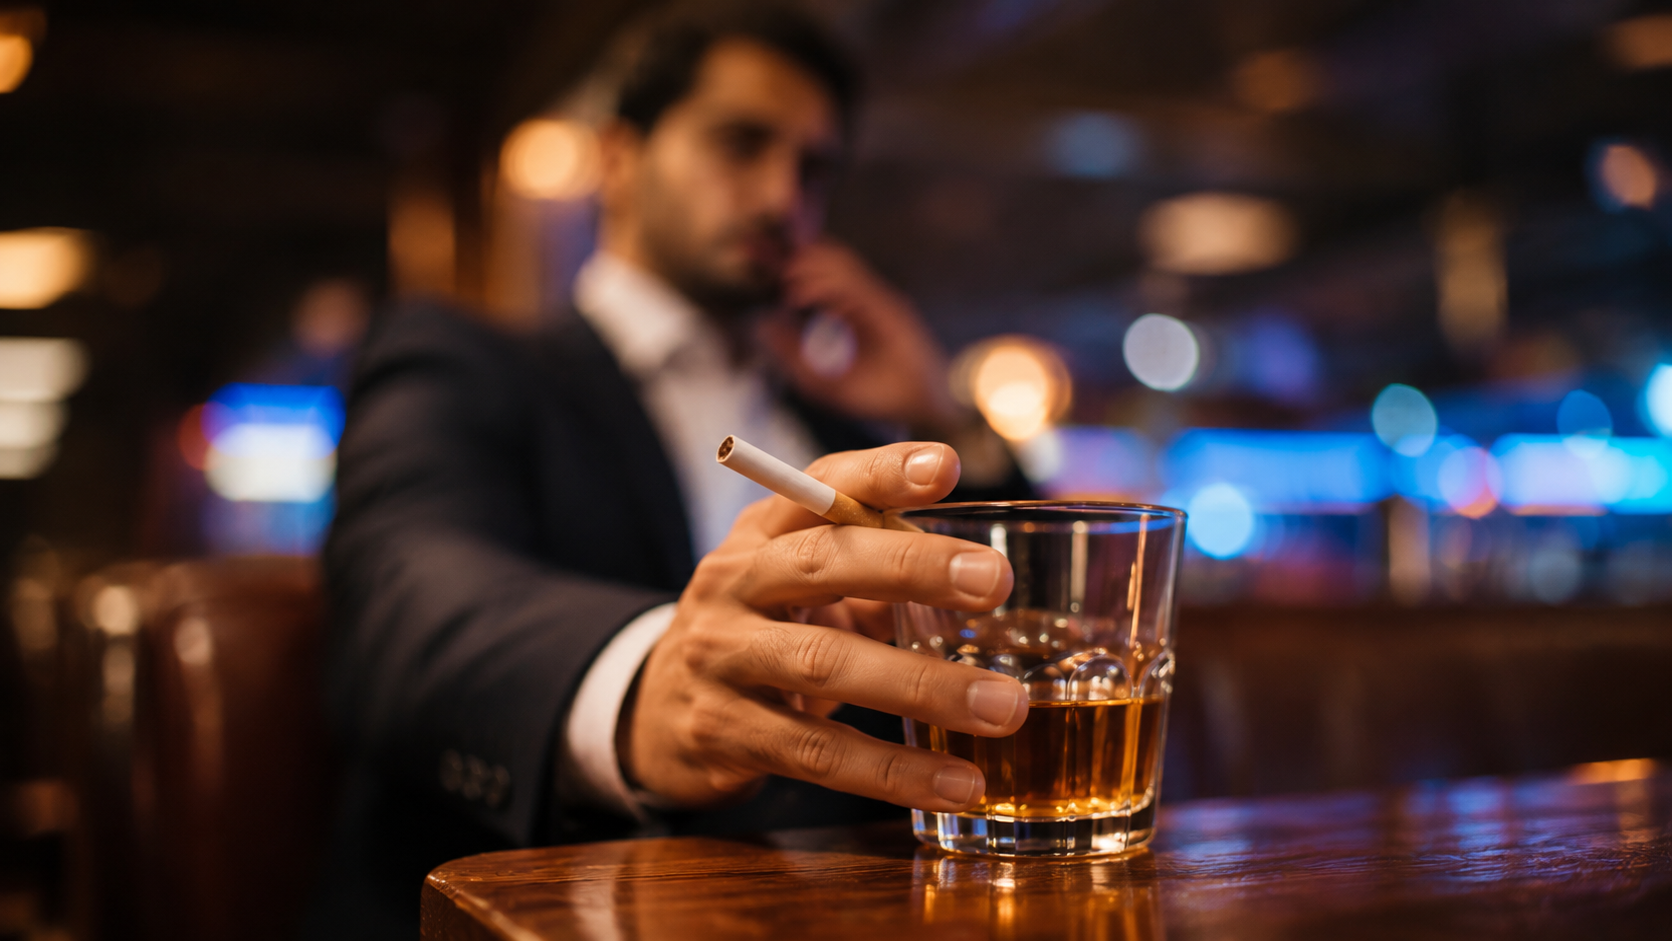
Conhecido como “imposto do pecado”, o Imposto Seletivo incidirá sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Entre os itens abrangidos estão veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas.
O tributo foi criado pela Emenda Constitucional nº 132/2023, que instituiu a Reforma Tributária. A implementação será gradual, com regras temporárias até 31 de dezembro de 2027, enquanto o governo prepara a definição das alíquotas permanentes.
Cobrança terá regras de transição em 2027
Durante o período inicial, as alíquotas do Imposto Seletivo para veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas terão como referência as atuais alíquotas do Imposto sobre Produtos Industrializados (IPI), com aplicação de fatores específicos de conversão.
A medida considera as diferenças entre as bases de cálculo dos dois tributos para preservar o nível de tributação durante a transição.
A cobrança do novo imposto está prevista para ocorrer simultaneamente à redução a zero das alíquotas do IPI sobre produtos prejudiciais à saúde ou ao meio ambiente. Para evitar que esses itens fiquem temporariamente sem tributação, o governo também anunciou que apresentará uma Proposta de Emenda à Constituição (PEC) para prorrogar a incidência do IPI até que o Imposto Seletivo esteja plenamente implementado. Cigarros são citados como exemplo de produto abrangido pela medida.
Veículos terão critérios de sustentabilidade e isenções
A MP estabelece critérios de sustentabilidade e eficiência energética para definir as alíquotas aplicáveis a veículos, aeronaves e embarcações.
Algumas categorias de veículos terão alíquota zero, entre elas automóveis adquiridos por pessoas com deficiência ou transtorno do espectro autista e por motoristas profissionais que atuam na categoria de aluguel, como taxistas. O benefício também poderá alcançar veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços, desde que atendidas as condições previstas na medida.
O texto prevê ainda a não incidência do Imposto Seletivo sobre caminhões com peso bruto total igual ou superior a 3.500 quilos, exceto picapes. Veículos, aeronaves e embarcações com características específicas destinados ao uso operacional das Forças Armadas e dos órgãos de segurança pública também ficam fora da cobrança.
Minerais terão alíquota zero e apostas pagarão 0,5%
No caso dos bens minerais extraídos, a alíquota do Imposto Seletivo ficará zerada até 31 de dezembro de 2027. A definição das regras permanentes para esse segmento será discutida posteriormente pelo Congresso Nacional.
Já os concursos de prognósticos, como Mega-Sena, Lotofácil e Loteca, terão alíquota de 0,5%.
A medida também estabelece mecanismos para garantir tratamento tributário equivalente entre produtos nacionais e importados, com fatores de ajuste destinados a preservar a concorrência entre os dois grupos.
Governo prevê manutenção da arrecadação
Segundo o governo, a regulamentação busca preservar o nível global de arrecadação previsto na Reforma Tributária. Caso haja aumento na arrecadação estimada do Imposto Seletivo, a alíquota de referência e a arrecadação estimada da Contribuição sobre Bens e Serviços (CBS) serão reduzidas em valor equivalente. O mecanismo também funcionará no sentido contrário.
A medida, portanto, não prevê renúncia de receitas tributárias, conforme a justificativa apresentada pelo governo.
Alíquotas definitivas devem ser definidas até 2027
O regime temporário permitirá a entrada em vigor do Imposto Seletivo enquanto o governo prepara as regras permanentes. Até 31 de maio de 2027, o Poder Executivo deverá encaminhar ao Congresso Nacional um projeto de lei com a definição das alíquotas que serão aplicadas a partir de 1º de janeiro de 2028.
O Imposto Seletivo integra o novo modelo de tributação sobre o consumo e tem caráter extrafiscal. Além da arrecadação, o tributo busca desestimular o consumo e a produção de bens e serviços considerados prejudiciais à saúde e ao meio ambiente.